El proyecto prevé crecimiento de 4%, inflación de 18% y dólar a $1.847,6. La Casa Rosada apuesta a sostener el superávit fiscal, recuperar salarios y mostrar que la baja de los precios puede transformarse en expansión económica.
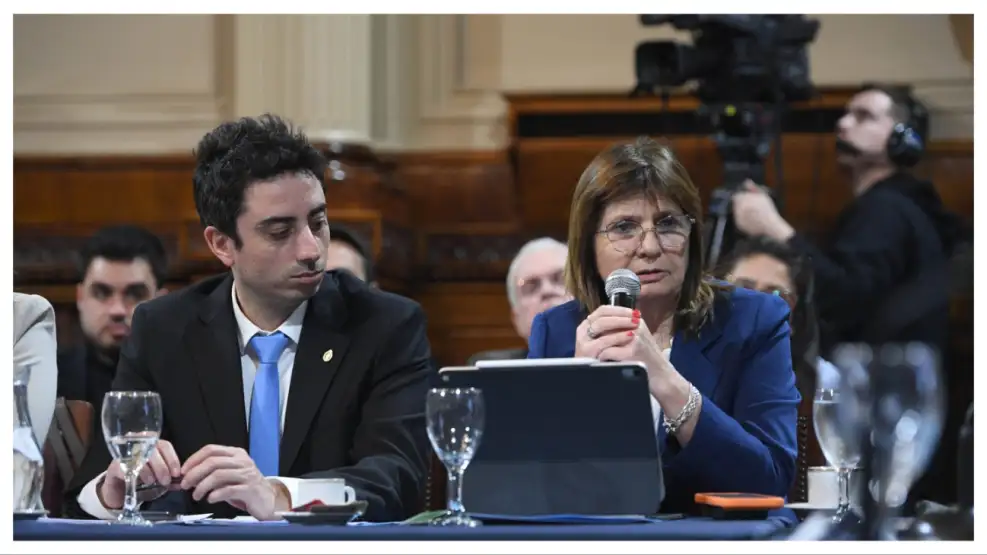
El ministro de Economía, Luis Caputo, presentó este martes las proyecciones macroeconómicas que formarán parte del Presupuesto 2027, con la intención de que el Congreso apruebe la ley de leyes por segundo año consecutivo. Más allá del debate legislativo, el Gobierno necesita demostrar que la baja de la inflación puede traducirse, finalmente, en un crecimiento sostenido y menos heterogéneo.
La estrategia oficial busca preservar por cuarto año consecutivo el superávit fiscal, sostener un dólar sin grandes sobresaltos -con todo lo que ello implica en un año electoral- y lograr que salarios e inversión impulsen una recuperación más amplia. Para 2027, el Palacio de Hacienda proyecta una expansión del PBI de 4%, luego del 3% previsto para este año, una cifra distante del 2,1% que anticipa el mercado.
La inflación cerraría en 18% interanual, mientras que el dólar oficial alcanzaría $1.847,6 en diciembre del próximo año. El programa exige que la actividad se acelere mientras los precios desaceleran y el tipo de cambio crece por debajo de la inflación, una ecuación que el mercado mira, por ahora, con cierta desconfianza. De su resultado dependerá que la recuperación deje de estar concentrada en pocos sectores.
A continuación, los números más relevantes que deja el Presupuesto 2027.
1. PBI de 4%: la meta que el mercado mira con más escepticismo
El Presupuesto prevé que la economía crezca 4% en 2027, frente al 2,9% que anticipa la mediana del REM. Para 2026, la diferencia es incluso mayor: el Gobierno aún estima una expansión de 3%, mientras que las expectativas privadas se ubican en 2,1%.
Si ambas metas oficiales se cumplieran, el PBI acumularía un avance en torno al 7% entre 2026 y 2027. El desafío es acelerar desde una dinámica que, hasta ahora, viene siendo más moderada: el EMAE creció apenas 1,9% interanual durante el primer semestre de 2026. El dato del PBI del segundo trimestre será clave para medir el arrastre estadístico con el que la economía entrará a la segunda mitad del año. Si la recuperación resulta menor a la proyectada, no solo se complicará la meta de actividad: también podrían resentirse la recaudación, la inversión y el frente fiscal.

2. Inflación del 18%: por debajo del REM, pero dentro de un escenario posible
El Gobierno espera que la inflación desacelere desde 29% en 2026 hasta 18% en 2027. El REM prevé 20,5%, una diferencia de 2,5 puntos que muestra una visión más optimista de Hacienda, aunque no una brecha extrema. El antecedente inmediato obliga a mirar la pauta con cautela. El Presupuesto 2026 había proyectado una inflación de 10,1%, pero la propia estimación oficial para este año ya se ubica en 29%.
Para 2027, la previsión parte de un nivel bastante más prudente y, por eso, reduce el riesgo de que las partidas indexadas se desvíen como ocurrió este año. El gran desafío será que la inflación baje al mismo tiempo que repunta la actividad, se recomponen los salarios y aumenta la demanda de importaciones.
3. Dólar a $1.847 a fines de 2027, por debajo de la expectativa del mercado
El tipo de cambio oficial subiría desde $1.600 (+10% en todo 2026) hasta $1.847,6 en diciembre de 2027. Esto supone una suba nominal del dólar de 15,5%, menor a la inflación de 18%, por lo que no contempla una corrección relevante del tipo de cambio real.
El REM, en cambio, proyecta un dólar de $2.016 para el cierre del año próximo. La pauta oficial queda $168,4 por debajo de la mediana privada, una diferencia de 8,4%. Esa estrategia puede colaborar con la desinflación, pero agrega presión sobre la competitividad y los márgenes de sectores que enfrentan costos locales en alza.

4. Salarios, por encima de los precios: una recuperación que por ahora no aparece
El Gobierno proyecta una suba del salario promedio de 25,4%, frente a una inflación promedio anual de 21,1%. Si ambas variables se cumplen, el poder de compra mejoraría alrededor de 3,6% durante 2027. La meta exige un cambio de tendencia respecto de la dinámica reciente. En junio, los salarios privados registrados subieron 1,9% y no lograron superar a la inflación por segundo mes consecutivo. En términos reales, quedaron 3,6% por debajo de noviembre de 2023.
El deterioro es más profundo al mirar el conjunto de los trabajadores registrados: los salarios públicos y privados acumulan una caída real de 8,2% desde el inicio de la actual gestión. En el sector estatal, el retroceso alcanza 16,5%, aun luego de la mejora puntual que aportaron los aumentos en universidades.
La recuperación salarial es una pieza central del programa porque debería apuntalar el consumo privado, para el cual el Presupuesto prevé un avance de 3,4%. Pero no alcanzará con que los sueldos empaten mes a mes a la inflación. Para cumplir la pauta oficial, el salario privado formal deberá recuperar terreno de manera sostenida y el mercado laboral tendrá que dejar de mostrar señales de debilidad.
5. Exportaciones récord, salto de importaciones y superávit comercial de u$s15.560 millones
El Presupuesto prevé exportaciones de bienes y servicios por u$s133.984 millones e importaciones por u$s118.424 millones en 2027. Ambas cifras marcarían nuevos máximos, con subas anuales de 7,3% y 9,8%, respectivamente. Como resultado, el superávit comercial sería de u$s15.560 millones, unos u$s1.391 millones menos que los u$s16.951 millones estimados para 2026. El saldo externo caería alrededor de 8,2%, aun con ventas al exterior en alza.
El escenario supone que la recuperación de la actividad empujará las compras de bienes de capital e insumos. Para que se cumpla esa previsión, las importaciones deberán rebotar desde un contexto de debilidad industrial, poca inversión y crédito limitado. Del lado de las exportaciones, la pauta luce más factible por el aporte esperado de energía, minería y agro. La comparación con el REM, de todos modos, debe hacerse con cautela: el relevamiento del BCRA mide solo comercio de bienes, mientras que el Presupuesto también incorpora servicios.
6. Inversión +9,2%: el motor clave que hoy no arranca
La inversión es otro de los puntos del Presupuesto que el mercado mira con cierta desconfianza. El Gobierno proyecta que será el componente más dinámico de la economía, con un salto del 9,2% en 2027, luego de una caída estimada del 2,1% este año. La previsión supone una mejora marcada de la confianza y de las condiciones de financiamiento, pero también parte de una base muy debilitada: en julio, las estimaciones privadas registraron retrocesos interanuales superiores al 8% y la inversión representó apenas el 17,5% del PBI, uno de los niveles más bajos de los últimos años.
Los proyectos vinculados con la energía, la minería y el RIGI pueden aportar cierto impulso. En agosto, las importaciones de bienes de capital crecieron 11% interanual, aunque la mejora respondió principalmente a grandes iniciativas comprendidas en ese régimen y todavía no se extendió al resto de la economía. El interrogante es si ese movimiento concentrado podrá transformarse en un rebote más amplio, en un contexto electoral, con financiamiento costoso y un tipo de cambio sin una corrección real significativa.
Además, mientras el Gobierno espera un fuerte crecimiento de la inversión total, los gastos de capital del sector público continuarán en niveles históricamente bajos. Por lo tanto, el cumplimiento de la meta dependerá casi por completo de que el sector privado tome la posta y de que las grandes inversiones se derramen sobre la construcción, la maquinaria, los proveedores locales y el empleo.
7. Superávit primario de 1,3% y financiero de 0,2% del PBI: las metas con mayor consenso
El Gobierno proyecta para 2027 un superávit primario de $18,4 billones, equivalente al 1,3% del PBI, y un resultado financiero positivo de $3,3 billones, o el 0,2% del producto. De cumplirse, acumularía cuatro años consecutivos de superávit financiero.
Las previsiones oficiales encuentran un respaldo poco habitual en el mercado. El REM estima un superávit primario de $18,47 billones, prácticamente idéntico al contemplado en el Presupuesto. Sin embargo, para 2026 el Gobierno reconoce que alcanzará un resultado primario del 1,3% del PBI, una décima por debajo del 1,4% acordado con el FMI.
El consenso está puesto en la meta de 2027, pero las dudas aparecen en su ejecución. El gasto primario representaría el 14,2% del PBI, frente al 14% previsto para este año, un leve aumento durante el calendario electoral. El Presupuesto necesita que se cumpla la pauta de crecimiento y que la recaudación acompañe para preservar tanto el superávit primario como el financiero.

8. La presión tributaria bajaría al 19,2% del PBI, pese al aumento de la recaudación
El proyecto prevé que la presión tributaria, medida como la suma de los impuestos y los recursos de la seguridad social, caiga del 21,2% del PBI en 2026 al 19,2% en 2027. La reducción se explicaría principalmente por el mayor crecimiento nominal de la economía y no por una baja de los ingresos fiscales.
Los impuestos aportarían $203,7 billones, equivalentes al 14,8% del PBI, con un incremento nominal del 30,6%. Los recursos de la seguridad social alcanzarían los $62,3 billones, o el 4,4% del producto, y aumentarían 19,6%. En este último caso incidiría el Fondo de Asistencia Laboral (FAL), contemplado en el Presupuesto, que moderaría la evolución de los aportes previsionales.
El esquema combina así una menor carga tributaria medida en relación con el PBI con una recaudación nominal en aumento. La proyección dependerá de que la economía crezca al ritmo esperado y de que los ingresos fiscales avancen por encima de la inflación.

9. El 74,6% del gasto irá a asistencia directa
Los gastos destinados directamente a personas absorberán 74,6% del Presupuesto nacional. Las prestaciones de la seguridad social explicarán 45,4% del gasto total y las transferencias corrientes, asociadas mayormente a asistencia social y subsidios, otro 28%.
Los servicios sociales demandarán $150,9 billones durante 2027. La composición del gasto revela el escaso margen de maniobra en caso de que fallen los supuestos macroeconómicos: si los ingresos quedan por debajo de lo previsto, solo una cuarta parte del Presupuesto quedaría disponible para hacer ajustes sin tocar las partidas de mayor sensibilidad social.
10. Gasto de capital de apenas 0,4% del PBI
Los gastos de capital del Sector Público Nacional equivaldrán a solo 0,4% del PBI, o 2,9% del gasto total. La cifra confirma que no habrá un relanzamiento de la obra pública nacional, congelada desde el inicio de la era Milei.
Nación conservará bajo gestión directa 199 proyectos de una cartera original de 2.339 obras. El resto deberá ser absorbido por provincias y municipios, en el caso de intervenciones de alcance local, o ejecutarse mediante esquemas de concesión y financiamiento privado.
El Gobierno apuesta a profundizar la Red Federal de Concesiones, con privados a cargo de operar, conservar y mejorar corredores viales a cambio de ingresos por peajes, sin subsidios operativos del Tesoro. Además, el consumo público, que caería 2% en 2026, crecería apenas 0,6% en 2027, por lo que el impulso estatal sobre la actividad seguiría siendo prácticamente nulo.
Para 2027, la prioridad oficial estará puesta en preservar la infraestructura existente y sostener servicios esenciales, más que en ampliar la cartera de proyectos. El dato es relevante para la meta de crecimiento. Buena parte del rebote esperado de la inversión deberá provenir del sector privado, porque el Presupuesto no ofrece un impulso significativo desde la obra pública ni desde el consumo público.
fuente: Ambito